


Anti-involuční válka v čínském PVPrůmysl
Bitva „antiinvoluce“ ve fotovoltaickém průmyslu byla konečně upgradována na národní strategii v 2025. z národního lidového kongresového stálého výboru, který hlasoval, aby předal novou verzi „Anti-Unfair Competition Law“, na denní čelní stránku lidu, který přímo zasáhl zabíjení „module ceny“, což je zabíjející zabíjení, zabíjející se zabíjení zabíjejícím zabíjením zabíjejícím zabíjejícím zabíjením a zabíjením zabíjejícím zabíjením a zabíjením zabíjejícím zabíjení a zabíjení zabíjejícím zabíjením a ekonomikou, a na to, aby lidové zabíjely zabíjené ceny „{5}}}}}. {5. {5} {5} „Upravující konkurence s nízkou cenou v souladu se zákonem“ lze považovat za nejsilnější v historii síly úderu o politiku.

Když se však průmysl a vnější svět těší na „abdikaci krále involuce“, trh hraje magickou realitu - cenová válka se prohlubuje, finanční zprávy předních společností jsou společně „zelené“ a meč Damocles of Damocles o nadměrné kapacitě se zavěsí nad hlavami ..
Price War Shura Field: Když mýtus „Scale Mýtus“ upadne v celém odvětví
The photovoltaic industry has spent ten years interpreting the legend of "scale-driven cost reduction", sweeping the global market with the cost advantage of Made in China. But when the capacity expanded to the extreme, this "snowball" model suddenly got out of control - in 2024, the entire industry chain of silicon materials, battery cells, and components fell into a vicious circle of "increasing production but not increasing profits", and the industry's profits meziročně odmítl na šest po sobě jdoucích čtvrtí a většina odkazů bojovala na linii zisku a ztráty .
The financial report data of leading companies is shocking: TCL lost 9.818 billion yuan, Longi Green Energy lost 8.618 billion yuan, and Tongwei Co., Ltd. lost 7.039 billion yuan... The entire Sektor fotovoltaického vybavení klesl o 126,34% zisků v roce 2024 a uvedené společnosti ztratily celkem více než 50 miliard juanů. Ještě absurdní je, že nejnižší nabídka pro projekt zadávání zakázek Huadian Group je pouze 0,62 juanů/W, zatímco náklady na hlavní komponenty TopCON jsou obecně nad 0,7 juan/w. Společnosti jsou ochotny „platit za charitu“, aby přijímaly objednávky.
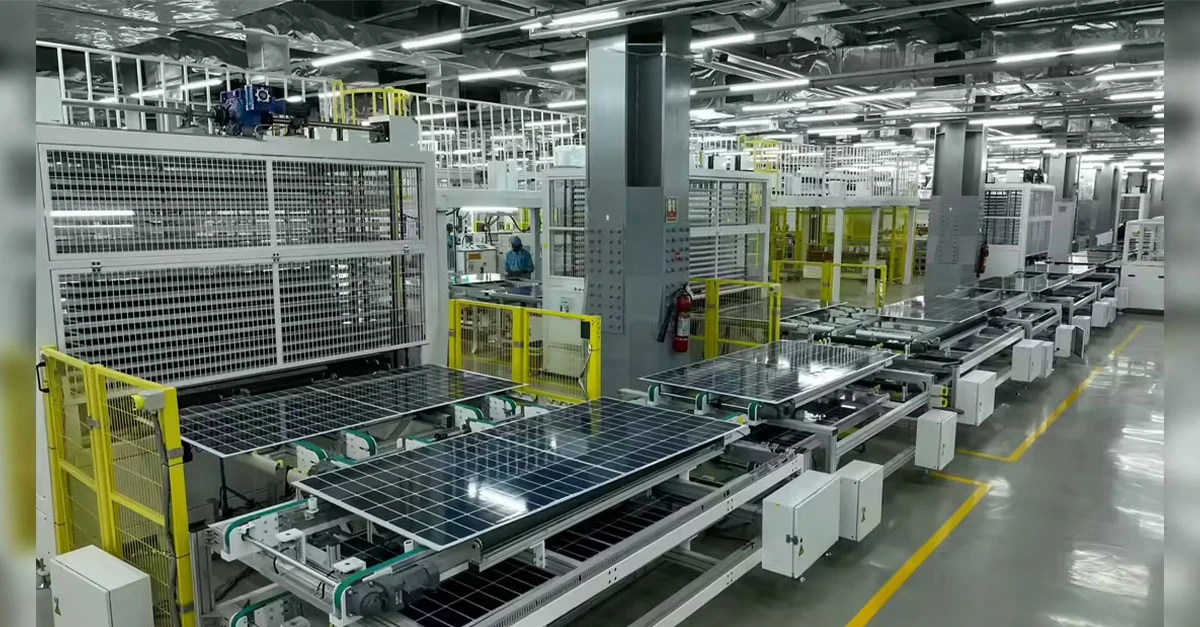
Černá díra nadměrné kapacity pohlcuje vitalitu odvětví . V roce 2024 bude produkční kapacita modulu mé země dosáhnout 1156 . 5GW, zatímco globální poptávka je pouze 584GW . Polysilicon Production Capacity je méně než 50%, což je jeden z každého silumovana, což je každý z nich, která je od každého ze dvou siludova Idle . Na technické úrovni se Efektivita TopCON blíží k teoretickému limitu 25 . 5%. BC, HJT, Perovskite a další technické trasy jsou v melee a existuje jen velmi málo společností, které se mohou opravdu prolomit technologickou prémií.
Dilema stále většího odporu: Jak rozbít strukturální past?
Navzdory častým hlasům politik a průmyslových sdružení se zdá, že akce „anti-involuce“ je uvězněna v dilematu „stisknutí tykev a vznášející se naběračku“ . Za intenzifikující cenovou válkou je superpozici více strukturálních rozporů:
1. Abnormální orientace mechanismu nabízení
Minimální referenční cena 0 . 68 CNY/W nastavená průmyslovým asociací je pouze v názvu a ve skutečném provozu je „nejnižší ceny vítězství“ stále železným pravidlem ., pokud podniky nenabízejí za nízké ceny, nečinná produkční kapacita povede přímo k přerušení peněžních toků; Pokud přijímají rozkazy za nízké ceny, ztráty ve fázi doručení dále naruší zisky . Tento „vězeňský dilema“ způsobí, že anti-involuční slogan se stane prázdnou řečí.
2. Zombie přežití zpětné výrobní kapacity
In order to protect employment and output value, local governments acquiesce in the continued operation of production lines with backward technology. These "zombie enterprises" grab orders at low prices with their low-cost advantages, further squeezing the living space of advanced production capacity. On the one hand, advanced production lines have not yet recovered their costs, and on the other hand, backward production capacity is frantically "disrupting the Situace "a průmysl je uvězněn v" dvojitém prohru "Quagmire .
3. Neshodná úzkost technických tras
It took only one year for N-type components to replace P-type, and TOPCon has not yet gained a foothold. New technologies such as BC, HJT, and perovskite have taken turns to take the field. Enterprises are caught in a "betting dilemma" in choosing technical routes: if they invest too early, they may become "martyrs", and if they Investujte příliš pozdě, bude jim chybět příležitost . Hanergyho lekce není daleko, ale tlak technologických iterací nutí podniky, aby slepě rozšířily produkci na křižovatce nejasných cest .
4. Hra předních Enterprises udržování svých pozic
Roční zásilky předních podniků, jako jsou Jinkosolar, JA Solar a Trina Solar, přesahují 70GW, ale nikdo z nich se neodvažuje zpomalit jejich expanzi . Herní pravidlo fotovoltaického průmyslu, že „podíl na trhu určuje finanční kapacitu“ do paradoxu “, pokud se rozšiřuje a vyhledává a vyhledává a vyhledává a {2} {2} { Podniky, které křičí nejhlasitější slogany proti vnitřnímu oběhu, jsou často nejagresivnějšími hráči v rozšiřující se výrobě .

Cesta ven: Od ceny melee po tvorbu hodnoty
The strong intervention at the policy level this time may open a breakthrough for the industry. From the revision of the Anti-Unfair Competition Law to the Ministry of Industry and Information Technology's interview with leading enterprises to report the cost price, the regulatory authorities are trying to reconstruct the rules of competition through institutional design. But the real breakthrough requires coordinated changes in the upstream and downstream of the industrial chain:
1. Rekonstrukce nabídkového systému
Incorporate technology, quality, and service into the core scoring indicators and establish a bidding evaluation mechanism that "prioritizes comprehensive strength". Industry associations can work with third-party organizations to develop product grading standards, provide premium support for high-efficiency components, and guide the market from "low-price dumping" to "value competition".
2. Zřídit mechanismus řízení dynamické kapacity
Prostřednictvím ověřování registrace kapacity, nelegálního stažení a jiných prostředků přísně kontrolujte slepé rozšíření nové kapacity . nucené stažení výrobních linek se zpětnou technologií a nadměrnou spotřebou energie, a zároveň povzbuzují vedoucí společnosti k optimalizaci struktury výrobní kapacity prostřednictvím fúzí a reorganizací .
3. Technologická inovace a rozšiřování scénářů
Enterprises need to transform from "price killers" to "technology players", increase investment in R&D of cutting-edge technologies such as TOPCon and perovskite, and explore new application scenarios such as "photovoltaic + energy storage" and "photovoltaic hydrogen production" to open up incremental market space. For example, through the layout of energy storage business, Trina Solar's energy storage shipments in 2024 increased by Více než 100% meziročně poskytuje společnostem nové body růstu zisku .

Závěr: Je to konec involuce nebo začátkem nového cyklu?
Válka „anti-involuce“ ve fotovoltaickém průmyslu je v podstatě transformací z „kvantitativního karnevalu“ na „kvalitativní skok“ . Zásah politik pro toto odvětví stanovil spodní hranici, ale skutečný průlom stále vyžaduje, aby se podniky odtrhly od závislosti na cestě „vítězstvím“ cenou “{{{{{{{{{{}}}}}}}}} {
Pokud lze tentokrát zcela rozbít začarovaný cyklus konkurence s nízkou cenou, očekává se, že fotovoltaický průmysl uvede novou éru technologického a kvalitního prvního; Pokud se jedná pouze o správu sloganu, může průmysl čekat na hlubší zimu .
In this key battle related to global energy transformation, there are no bystanders. Whether it is policymakers, corporate managers or investors, they all need to continue to work hard on technological innovation, institutional design, and ecological reconstruction with a long-term perspective. After all, the ultimate battlefield of the photovoltaic industry has never been a price fight, but who can be the first to reach the other side of "Vysoce kvalitní vývoj" .